Faltan Cargando... para el evento deportivo más importante del año.
🇲🇽Son 12 productores vinculados con el Centro de Acopio de San Pedro que, durante 2023, habían rebasado el número máximo de vacas en ordeña permitido
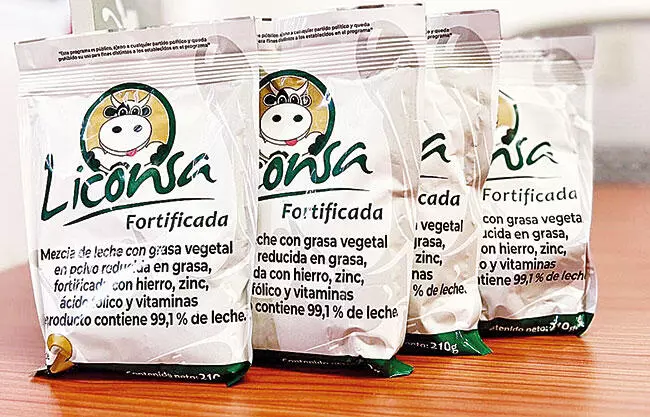
Monclova, Coah.- La Auditoría Superior de la Federación detectó pagos por 14 millones 915 mil 592 pesos realizados por Liconsa a 12 productores vinculados con el Centro de Acopio de San Pedro que, durante 2023, habían rebasado el número máximo de vacas en ordeña permitido para acceder al precio de garantía de la leche.
La observación forma parte de la Auditoría de Cumplimiento Forense 2023-2- 08VST-23-0235-2024, aplicada al Programa de Adquisición de Leche Nacional, mediante la cual se revisó que las compras, pagos, contratos y registros efectuados por Liconsa se ajustaran a las reglas y disposiciones vigentes.
En Coahuila, la fiscalización se concentró en el Centro de Acopio de San Pedro y específicamente en las operaciones del contrato LICONSA/ CADQ/001323/2023, mediante el cual se tenía registrado un universo de 39 productores personas físicas.
Detectan irregularidad
Por medio de ese contrato, Liconsa reportó pagos por 377 millones 175 mil 700 pesos correspondientes a la adquisición de leche fresca; sin embargo, al revisar la situación de los proveedores, la ASF detectó que 12 de ellos habían superado, entre el 1 de enero y el 19 de agosto de 2023, el límite máximo de vacas en ordeña establecido para ser considerados pequeños o medianos productores.
Al rebasar ese tope, los proveedores dejaban de cumplir uno de los requisitos necesarios para acceder al precio de garantía. Pese a ello, Liconsa continuó realizando pagos que en conjunto sumaron 14 millones 915 mil 592.57 pesos.
Los productores fueron identificados en el informe público solamente mediante claves, por lo que sus nombres no aparecen en la documentación difundida por la ASF. El órgano fiscalizador concluyó que no eran acreedores al precio de garantía conforme a las reglas de operación del programa y al Manual de Procedimientos para la Adquisición, Recepción y Pago de Leche Nacional de Liconsa.
Las anomalías detectadas en San Pedro no se limitaron a esos 12 proveedores, pues los auditores encontraron también que otros 10 entregaron cantidades de leche superiores al límite máximo de litros por vaca establecido dentro de las reglas del programa.
Además, durante la revisión surgieron deficiencias en la documentación utilizada para acreditar la recepción de parte de la leche adquirida. Liconsa no proporcionó todos los comprobantes correspondientes a determinados periodos, entre ellos boletas o dictámenes de recepción y tickets emitidos por las básculas.
Persona de interés
Durante el ejercicio fiscal revisado, el Programa de Abasto Social de Liconsa en Coahuila estaba a cargo de Alma Rosa Garza del Toro, identificada institucionalmente como subgerente del programa en la entidad.
En el desarrollo de la auditoría, Garza del Toro explicó que la condición de los productores se verificaba mediante la Unidad de Producción Pecuaria, el aretaje del ganado, visitas a los establos y la documentación incorporada al Padrón Nacional de Productores de Liconsa.
La ASF también dejó asentado que, durante una visita al Centro de Acopio de San Pedro, la funcionaria señaló que una de sus responsabilidades era transferir la leche adquirida mediante el contrato revisado hacia ILAS México, empresa encargada de la maquila.
De acuerdo con esa explicación, la conciliación y el pago a los proveedores correspondían a la Gerencia Estatal de Chihuahua, lo que muestra que en las operaciones intervenían distintas áreas de Liconsa y que no todas las etapas del proceso eran controladas directamente desde Coahuila.
Esta distribución de funciones resulta relevante para determinar responsabilidades, pues la existencia de pagos irregulares no implica automáticamente que la persona encargada del Programa de Abasto Social Coahuila sea responsable de la totalidad de las anomalías observadas.
La investigación deberá establecer quién verificó la condición de los productores, quién validó la documentación, quién autorizó las operaciones y quién permitió que se continuaran pagando recursos a proveedores que ya no cumplían con los requisitos para recibir el precio de garantía.
Otro involucrado
Otro nombre relacionado con la estructura administrativa de Liconsa en Coahuila es Eduardo Valdés Mendoza, que documentos institucionales registran que recibió un poder general en 2022 y que el área estatal tenía participación formal en la administración de contratos.
Sin embargo, ni la presencia de Garza del Toro ni la de Valdés Mendoza en la documentación administrativa constituye por sí misma una prueba de responsabilidad penal o administrativa; esa determinación corresponde a las autoridades encargadas de investigar cada una de las operaciones observadas.
El caso de San Pedro también exhibe fallas en los controles internos de Liconsa, pues la dependencia contaba con mecanismos para conocer la cantidad de ganado de los productores, verificar sus expedientes y revisar los volúmenes entregados, pero aun así se realizaron pagos a personas que habían dejado de cumplir las condiciones del programa.
Por ello, uno de los principales puntos pendientes es conocer qué medidas adoptó Liconsa después de las observaciones de la ASF, si los 14.9 millones de pesos detectados en Coahuila fueron aclarados o recuperados y si se iniciaron procedimientos administrativos contra servidores públicos o proveedores relacionados con esas operaciones.
OSCURO PASADO
Alma Rosa Garza del Toro tiene además antecedentes de actividad política, ya que su currículum institucional señala que trabajó como enlace federal de Morena en el Distrito 4 entre 2015 y 2018 y que posteriormente participó en la organización Que Siga la Democracia.
También es hermana de Claudia Garza del Toro, quien fue dirigente estatal de Morena en Coahuila y posteriormente ocupó responsabilidades dentro de la estructura federal
de los programas de Bienestar.
El parentesco generó cuestionamientos políticos cuando Alma Rosa Garza asumió funciones en Liconsa durante 2023.